Isango yo kumenyesha no kuriha ikori ry'agateganyo rya kabiri ku nyungu no ku mafaranga atozwa abapangishije amazu mu mwaka wa 2026, ryungururijwe kw'igenekerezo rya 10 Gitugutu 2026.
Kubw'ivyo, abatangakori vyerekeye bahamagariwe gukora ibishoboka vyose kugira bubahirize iryo sango rishasha. Iryo sango rirenganye, amahadabu ategekanijwe n'amategeko azoca ashirwa mu ngiro.
Ugurura itangazo ngaha.
L'Office Burundais des Recettes « OBR » porte à la connaissance des contribuables que la date limite de télédéclaration et de télépaiement du 2ème acompte provisionnel relatif aux revenus d'affaires et l'acompte provisionnel de l'impôt sur les revenus locatifs, initialement fixée au 30 septembre 2026, est prorogée au 10 octobre 2026.
Par conséquent, tous les contribuables concernés sont priés de prendre toutes les dispositions nécessaires dans ce nouveau délai afin d'éviter l'application des sanctions prévues par la loi.
Téléchargez ici le communiqué
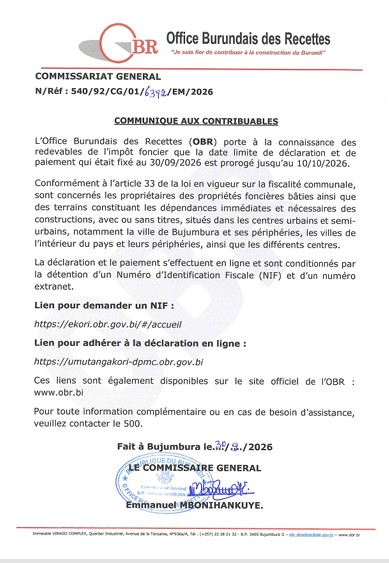 L'Office Burundais des Recettes OBR porte à la connaissance des contribuables redevables de l'impôt foncier que la date limite de déclaration et de paiement de cet impôt qui était fixé au 30 Septembre 2026 est prorogé jusqu'au 10 octobre 2026.
Téléchargez ici le communiqué pour plus d'informations
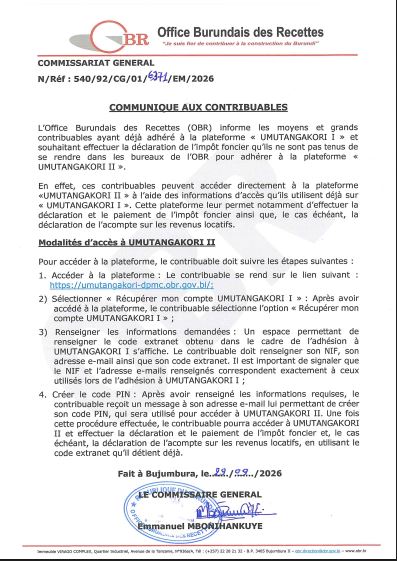 L'Office Burundais des Recettes OBR informe les moyens et grands contribuables ayant déjà fait une adhésion à la plateforme UMUTANGAKORI I et souhaitant effectuer la déclaration de l'impôt foncier qu'ils ne sont pas tenus de se rendre dans les bureaux de l'OBR pour adhérer à la plateforme UMUTANGAKORI II.
Ces contribuables peuvent accéder à la plateforme UMUTANGAKORI II en utilisant les informations qu'ils utilisent déjà sur la plateforme UMUTANGAKORI I.
Cette plateforme leur permet d'effectuer notamment la déclaration et le paiement de l'impôt foncier, ainsi que, le cas échéant, la déclaration et le paiement de l'acompte sur les revenus locatifs.
Téléchargez ici le communiqué pour plus d'informations.
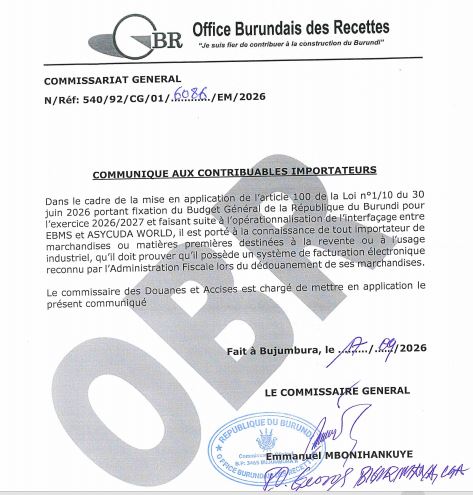 L'Office Burundais des Recettes OBR porte à la connaissance de tout importateur de marchandises ou de matières premières destinées à la revente ou à l'usage industriel, qu'il doit prouver qu'il possède un système de facturation éléctronique reconnu par l'administration fiscale lors du dédouanement de ses marchandises.
Téléchargez ici le communiqué pour plus d'informations.
Portail d'Informations Commerciales
services en ligne
NOS FORMULAIRES
TEXTES REGLEMENTAIRES
Galerie photo


Qui est en ligne?
Nous avons 96 invités

